マネーフォワード for 滋賀銀行
- 4.0
- 評価
- 10.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
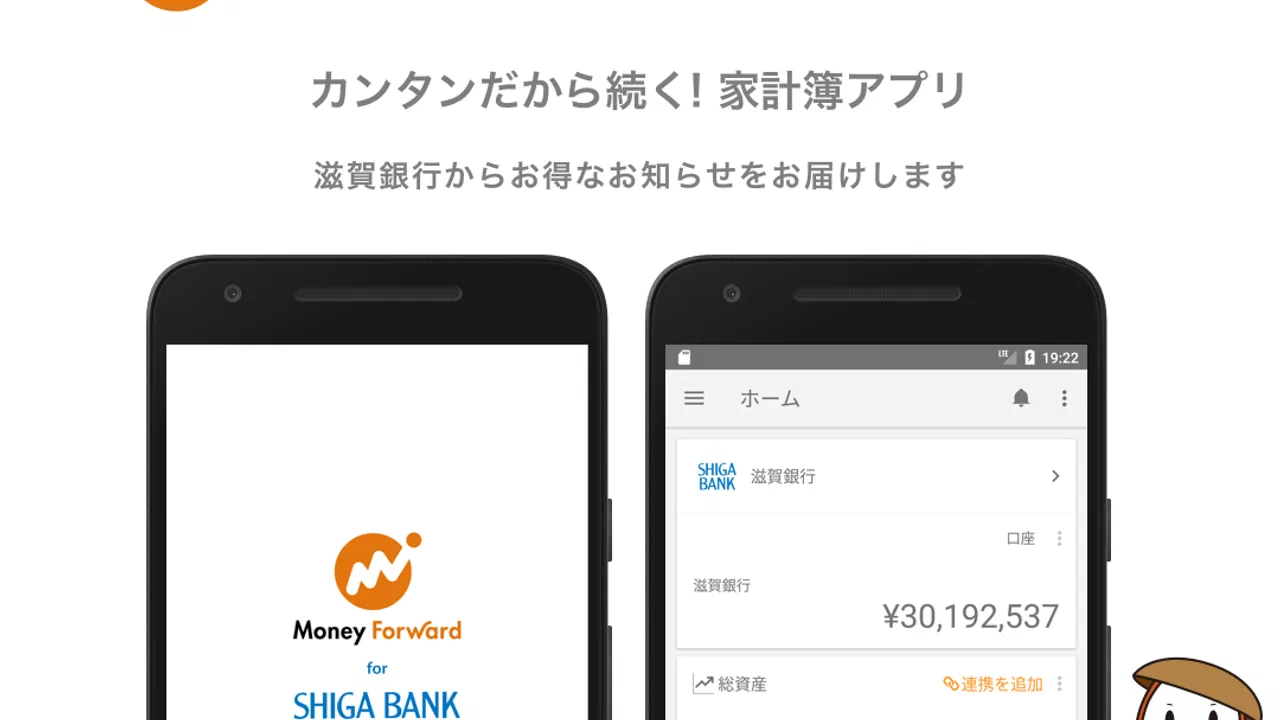
家計簿を続けたいと思っても、銀行口座やカードの明細を毎回手入力する作業は、忙しい家庭ほど負担になります。私が滋賀銀行を使う家庭の立場で試すなら、まず候補にしたいのがマネーフォワード for 滋賀銀行です。滋賀銀行を利用する人向けの家計簿・資産管理アプリで、日々の支出をまとめて眺めやすくすることに重点があります。
特に便利だと感じたのは、銀行だけでなく、クレジットカードなども含めて幅広い金融サービスを一つの画面で管理できる点です。家計の全体像を把握したい人には向いています。一方で、家族で使う場合は、誰の口座を登録するのか、どこまで共有するのかを最初に決めておかないと、便利さよりも管理の難しさが先に出ます。
家族の支出をまとめて見るときに役立つ理由
たとえば、私が家計を担当していて、給与の入金は滋賀銀行、日用品の支払いはクレジットカード、光熱費は別の口座から引き落としているとします。従来なら、銀行アプリ、カードの明細、レシートをそれぞれ確認しなければなりません。このアプリなら、対応するサービスを登録しておくことで、複数の流れを一つの家計簿で確認しやすくなります。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


ここで大切なのは、残高を見ることだけが目的ではないということです。月の途中でカード利用が増えていることに気づいたり、現金で使った分を後から記録したりして、家計の変化を早めに把握できます。家族の生活費を一人で管理している家庭では、確認作業を短くできるだけでも継続しやすさにつながります。
連携先は2,580以上の銀行・クレジットカードなどに対応しています。滋賀銀行を中心に使いながら、勤務先の給与振込先、普段使いのカード、貯蓄用の口座まで整理したい人には、この広さが強みになります。ただし、対応数が多いことと、すべてのサービスを無条件に登録すべきことは別です。家計に関係するものだけを選ぶほうが、画面も判断もすっきりします。
共有端末で使うなら、最初に役割を決めたい
家庭のタブレットやリビングに置いた端末で家計を確認する使い方を考える人もいると思います。私はこの場合、アプリを入れる前に「入力と確認を誰が担当するか」を決めることをすすめます。家族全員が自由に触る前提にすると、手動入力の重複や、分類のばらつきが起こりやすいからです。
たとえば、片方が銀行とカードの連携状態を確認し、もう片方が現金払いを週末にまとめて入力する形なら、作業がぶつかりにくくなります。子どもがいる家庭では、残高や資産の詳細を見せるかどうかも、端末の置き場所と一緒に考えたほうが安心です。これはアプリに家族向けの特別な管理機能があるという意味ではなく、金融情報を扱う道具として、家庭側で境界線を作るという話です。
共有端末で便利なのは、家計の話をするときに同じ画面を見られることです。食費が予定より増えた、カード払いが集中している、貯蓄用口座の残高を確認したい、といった話を数字で確認できます。ただし、家族それぞれの個人的な口座まで一つにまとめる必要はありません。生活費用、共通の貯蓄、個人のお金を分けて考える家庭では、連携する範囲を絞るほうが信頼関係を保ちやすいでしょう。
初期設定で迷いやすいのは、連携数より境界線
セットアップでは、最初からすべての金融サービスを登録したくなります。しかし私は、まず滋賀銀行の生活用口座と、家計で使うカードだけに絞る方法をすすめます。登録先が多いほど便利に見えますが、個人用カードや使っていない口座まで加えると、家族で見たときに「これは共通の支出か、個人の支出か」が分かりにくくなります。
先に決めておくとよいのは、三つの境界です。生活費として共有する口座、家族の支払いに使うカード、個人管理に残すお金です。この区分を決めてから連携すれば、資産管理の画面が単なる残高一覧にならず、家庭の意思決定に使える情報になります。
もう一つの実用的なコツは、連携後の明細をすぐに全部直そうとしないことです。まず一週間ほど普段どおり使い、分類が自分の家計に合っているかを確認します。その後、よく使う支出だけを整えるほうが、最初から完璧を目指すより続きます。コンビニ、ドラッグストア、ネット通販のように用途が混ざりやすい支出は、家族内で分類ルールを決めておくと後の確認が楽です。
カードを家族で使い回している場合は、明細だけでは誰が何のために使ったか分からないことがあります。家計簿が自動で集計してくれても、支出の背景まで判断してくれるわけではありません。共有カードの利用者が複数いる家庭では、レシートを残す、メモを付ける、週末に一緒に確認するなど、アプリの外側のルールを組み合わせる必要があります。
自動連携だけに任せないほうがよい場面
自動で明細が集まることは大きな魅力ですが、家計簿が完全に放置できるという意味ではありません。現金払い、家族から受け取ったお金、立て替え、返金などは、銀行やカードの明細だけでは家庭の実態と一致しないことがあります。私は、週に一度だけ現金と立て替えを見直す運用が現実的だと思います。
たとえば、私が家族の買い物を立て替えた場合、カード明細には店舗名と金額が残っても、それが食費なのか、学校関連なのか、後で返してもらうお金なのかは別途整理が必要です。ここを曖昧にすると、月末の集計はきれいでも、実際に自由に使えるお金を誤解します。自動化は入力を減らす道具であり、家計の意味づけまで代行するものではない、と考えて使うのがよいでしょう。
また、口座残高と使えるお金を同じものとして扱わないことも重要です。カード利用分、近く引き落とされる固定費、家族のために確保している資金があるなら、残高が多く見えても自由に使えるとは限りません。アプリで全体を見た後に、家庭独自の「今月使ってよい額」を別に決めると、数字に振り回されにくくなります。
家族間の調整に向く使い方と向かない使い方
このアプリは、家族会議の材料を作る用途に向いています。毎月の支出を一緒に確認し、「今月は食費が多かったから、来月は買い物の回数を減らそう」「カード払いが重なったので、引き落とし前に残高を確認しよう」と具体的に話せます。感覚だけで節約を求めるより、同じ情報を見ながら相談できる点が実用的です。
反対に、家族の支出を細かく監視する道具として使うのはおすすめしません。誰が何に使ったかを毎回追及するような運用では、家計簿が協力のためでなく、対立の原因になります。共通のお金と個人のお金を分け、確認する頻度と目的を合意しておくことが大切です。
共働き家庭なら、給料日直後ではなく、カードの利用がまとまって見える時期に確認する方法もあります。支出が発生した瞬間に毎回話し合うより、週単位または月単位で傾向を見たほうが、感情的になりにくいからです。家計簿を「誰が悪いか」を探すためではなく、「次にどうするか」を決めるために使える家庭なら、価値を感じやすいでしょう。
年齢と信頼を考えた情報の見せ方
対象年齢は3歳以上ですが、これは幼い子どもに金融情報を見せることをすすめる意味ではありません。家庭で使う場合は、年齢表示と、実際に誰が操作するかを分けて考える必要があります。子どもにお金の流れを教えたいなら、具体的な口座残高をそのまま見せるより、買い物の分類や月の予算といった範囲から始めるほうが扱いやすいでしょう。
スマートフォンを家族で共有している場合は、端末を開いたときに金融情報が見える状態を避けたい人もいるはずです。アプリの利用だけでなく、端末そのもののロックや置き場所を含めて考えるべきです。個人の口座と共通の口座を同じ画面で扱う場合も、家族全員が同じ範囲を見てよいのかを先に確認しておくと、後から気まずくなりません。
高齢の家族と家計を確認する場面では、連携の設定を一人で進めず、どの情報をまとめるのかを説明しながら決めるのがよいと思います。便利だからという理由だけで口座を集約すると、本人が管理の仕組みを理解できないままになる可能性があります。家計を一緒に見ることと、資産を一方的に管理することは違います。
一般的な家計簿アプリや銀行アプリとの違い
銀行公式アプリは、その銀行の残高や入出金を確認するには分かりやすい一方、複数のカードや他行口座まで含めた家計全体を見る用途では手間が増えます。手書きや表計算は自由度が高く、家庭独自の分類を作れる反面、入力を続ける負担があります。
このアプリは、その中間に位置する使い方がしやすいと感じました。滋賀銀行を日常の中心に置きながら、カードや他の金融サービスもまとめて確認したい人には、手入力中心の家計簿より効率的です。一方、現金中心の生活で、支出を細かく自分流に記録したい人には、連携機能の多さが決定的な利点にならない場合があります。
投資や資産の変動を細かく分析したい人も、家計簿としての見やすさと、専門的な資産管理の深さを分けて考えたほうがよいでしょう。日常のお金の流れを整える目的なら使いやすいですが、家族の資産運用を高度に分析するためだけに選ぶなら、別の専門サービスのほうが合う可能性があります。
料金、利用環境、更新について確認しておきたいこと
価格は無料なので、まず家庭の支出を整理できるか試しやすいアプリです。ただし、アプリ内購入は一項目あたり五百円です。無料で始められることだけを見て、家族全員が同じ条件で使えると決めつけるのではなく、必要な機能と利用方法を確認しながら進めるのが安心です。
開発元はMoney Forward, Inc.で、現在のバージョンは2.25.2です。対応する最低OSは十なので、古い端末を共有用に使う家庭では、インストール前に端末の環境を確認しておきたいところです。家族の誰かだけが古いスマートフォンを使っている場合、全員が同じ端末で操作できるとは限りません。
ストア上では平均四・〇の評価で、評価数は五十五件、レビュー数は十六件です。利用者の反応を見るときは、数字だけで判断せず、自分の家庭が重視する点、たとえば滋賀銀行との組み合わせ、カード管理、共有端末での扱いやすさに関する内容を読むのがよいでしょう。インストール数は一万以上で、少なくとも試してみる人がいるアプリですが、家庭の運用に合うかどうかは、実際の連携対象と使い方で変わります。
私ならこう始める
私が二人以上の家庭で使い始めるなら、初日は滋賀銀行の生活用口座だけを登録し、家計の基準になる残高を確認します。次に、共通の支払いに使うカードを一つ加え、明細の表示や分類が実際の生活に合うかを見ます。個人口座や貯蓄用口座は、家族で共有する目的が明確になってから追加します。
一週間使ったら、現金払いと立て替えだけを見直します。ここで家族にとって分かりにくい分類があれば、細かく分けすぎず、食費、日用品、固定費、その他のように運用しやすい単位へ整えます。月末には残高だけでなく、「今後の引き落としに必要なお金」と「自由に使えるお金」を分けて確認します。
この順番なら、最初から家庭内のすべてをアプリに押し込まずに済みます。共有する情報を増やすほど管理しやすくなる家庭もありますが、個人の支出まで見せたくない家庭では、登録範囲を狭く保つほうが長続きします。重要なのは、最大限に連携することではなく、家族が納得できる範囲で正確に使うことです。
家庭向けの結論
滋賀銀行を使っていて、銀行口座とカードの支出をまとめて確認したい家庭には、マネーフォワード for 滋賀銀行は試す価値があります。無料で始められ、家計の全体像をつかみやすく、家族で月の支出を相談する材料も作れます。特に、家計を一人で管理していて入力作業に疲れている人には、自動連携の考え方が助けになります。
ただし、共有端末に入れれば自動的に家族向けになるわけではありません。口座の境界、カードの利用者、子どもや高齢者に見せる情報、現金や立て替えの扱いを家庭で決める必要があります。現金中心で完全に手作業の家計簿を求める人や、個人のお金を細かく分けたい人には、登録範囲を慎重に考えたほうがよいでしょう。
私の結論は、家族のお金を一つにするアプリというより、共有してよい家計情報を整理し、話し合いを始めるための道具として使うなら好印象、というものです。滋賀銀行を中心に生活費を管理する家庭なら、まず共通口座と共通カードだけで試し、家族が無理なく続けられると分かってから範囲を広げるのが、最も現実的な使い方です。
マネーフォワード for 滋賀銀行に関するよくある質問
01マネーフォワード for 滋賀銀行とは、どのようなアプリですか?
マネーフォワード for 滋賀銀行は、滋賀銀行の口座情報を中心に、日々のお金の流れをスマートフォンで確認しやすくする家計管理アプリです。銀行口座の残高や入出金履歴をまとめて確認できるほか、対応しているクレジットカードや電子マネーなどを登録すれば、資産状況や支出の把握にも役立ちます。利用できる機能や連携先は変更される場合があるため、登録前に公式案内を確認してください。
02利用するために滋賀銀行の口座やインターネットバンキング契約は必要ですか?
基本的には、滋賀銀行の口座情報を登録して利用するサービスのため、対象となる口座を持っていることが前提になります。また、口座連携の際には、滋賀銀行が提供するインターネットバンキングや認証情報が必要になる場合があります。口座の種類や契約状況によって利用条件が異なる可能性があるため、アプリをダウンロードする前に対応口座と必要な手続きを公式サイトで確認すると安心です。
03マネーフォワード for 滋賀銀行の安全性や個人情報の取り扱いは大丈夫ですか?
金融情報を扱うアプリなので、通信時の暗号化やログイン認証、端末のセキュリティ機能など、複数の対策が用意されています。ただし、利用者側でも推測されにくいパスワードを設定し、スマートフォンの画面ロックやOSのアップデートを有効にしておくことが重要です。認証情報を第三者に伝えたり、非公式サイトからアプリを入手したりしないよう注意してください。
04口座残高や入出金履歴は自動的に更新されますか?
連携した口座の残高や入出金履歴は、サービス側の更新タイミングに応じて取得されますが、常にリアルタイムで反映されるとは限りません。金融機関のメンテナンス中や通信状況、認証期限切れなどによって更新が遅れることもあります。アプリに表示された金額と実際の口座残高に差がある場合は、滋賀銀行の公式サービスでも確認し、重要な支払い前には必ず最新情報を確認してください。
05無料で使えますか?対応端末や解約時の注意点も知りたいです。
基本的な家計管理や口座情報の確認は無料で利用できる場合がありますが、提供条件や機能、広告表示、連携可能数などはアプリの仕様変更によって変わる可能性があります。AndroidとiPhoneで対応OSが異なる場合もあるため、各ストアの動作環境を確認してください。利用をやめる際は、アプリを削除するだけでなく、登録口座の連携解除やアカウント情報の削除手続きが必要か確認しましょう。
メリット
- 滋賀銀行の口座残高や入出金をまとめて確認でき、資産管理がしやすい
- 家計簿を自動作成でき、手入力の手間を減らせる
- 銀行口座以外の金融サービスも連携して資産を一元管理できる
- 支出を項目別に確認でき、毎月の家計の傾向を把握しやすい
- 滋賀銀行の利用者向け機能に対応し、地域の口座管理に便利
デメリット
- 連携先によっては再認証が必要で、設定や更新に手間がかかる
- 無料版では登録できる金融サービス数などに制限がある
- 明細の分類が実際の用途と異なり、手動修正が必要な場合がある
- サービス障害や銀行側の仕様変更で情報更新が遅れることがある
- 家計や資産情報を扱うため、利用には十分なセキュリティ対策が必要

マネーフォワード for 滋賀銀行
ギャラリー